Neste artigo
Juros compostos são os juros calculados sobre o valor inicial somado aos juros que já foram acumulados nos períodos anteriores. Em outras palavras, é o famoso “juro sobre juro”. Eles explicam por que um investimento feito com regularidade cresce cada vez mais rápido e, do outro lado, por que uma dívida no cartão de crédito pode sair do controle em poucos meses.
Resumo rápido
Nos juros simples, o rendimento é sempre calculado sobre o valor inicial.
Nos juros compostos, cada mês rende sobre o saldo do mês anterior, que já inclui os juros.
Quanto maior o prazo, maior a diferença entre os dois.
Juros simples x juros compostos
Imagine R$ 1.000 aplicados a 1% ao mês durante 3 meses.
| Mês | Juros simples (saldo) | Juros compostos (saldo) |
|---|---|---|
| 0 | R$ 1.000,00 | R$ 1.000,00 |
| 1 | R$ 1.010,00 | R$ 1.010,00 |
| 2 | R$ 1.020,00 | R$ 1.020,10 |
| 3 | R$ 1.030,00 | R$ 1.030,30 |
No começo a diferença é de centavos. Mas como cada mês rende sobre um saldo um pouco maior, a distância cresce de forma exponencial ao longo dos anos. É por isso que o tempo é o principal aliado de quem investe.
A fórmula dos juros compostos
A fórmula para um valor aplicado uma única vez é:
M = C × (1 + i)^n
- M é o montante final;
- C é o capital inicial;
- i é a taxa de juros por período, em forma decimal (1% = 0,01);
- n é o número de períodos.
Exemplo: R$ 5.000 aplicados a 0,8% ao mês por 24 meses. M = 5.000 × (1,008)^24 ≈ R$ 6.059. O ganho de cerca de R$ 1.059 veio dos juros sobre o capital e dos juros sobre os próprios juros.
Atenção: a taxa e o prazo precisam estar na mesma unidade
Se a taxa é mensal, o prazo deve estar em meses. Para converter uma taxa anual em mensal, não basta dividir por 12. A conversão correta é: taxa mensal = (1 + taxa anual)^(1/12) − 1. Uma taxa de 12% ao ano equivale a cerca de 0,95% ao mês, e não 1%.
Simulação: aportes mensais durante 20 anos
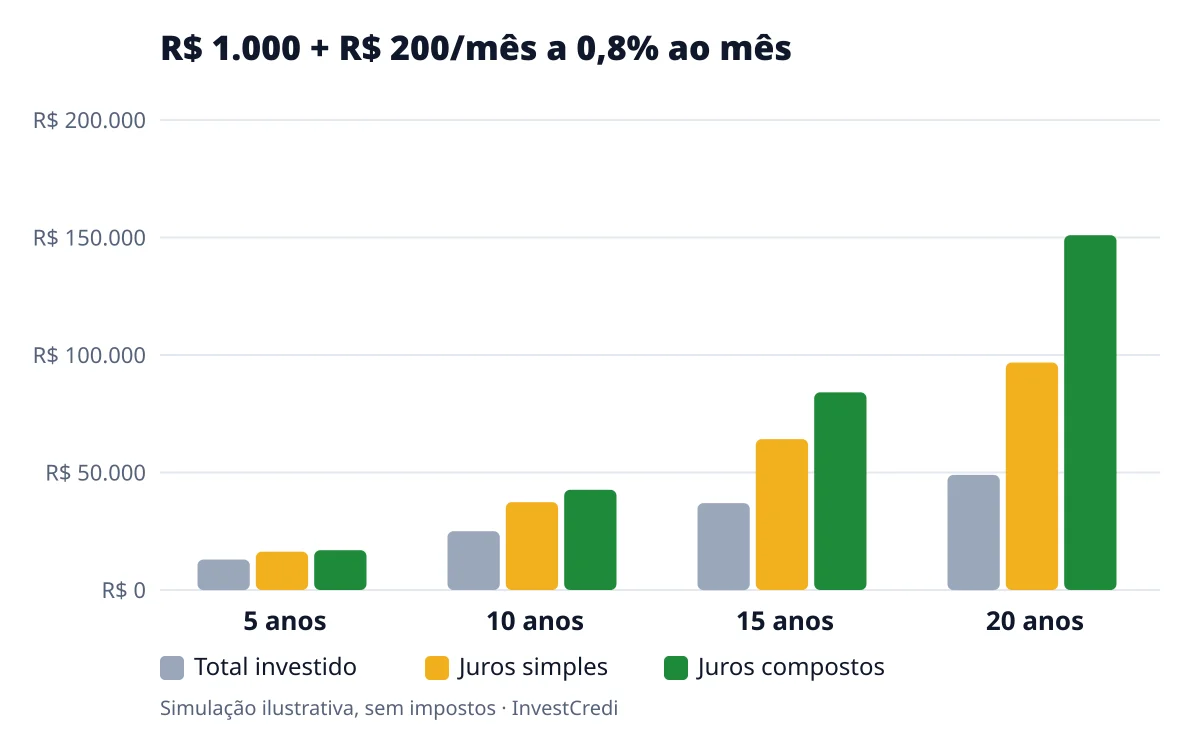
Na vida real, a maioria das pessoas investe um pouco todo mês. Simulamos um investimento de R$ 1.000 iniciais mais R$ 200 por mês, com rendimento de 0,8% ao mês, sem considerar impostos.
| Prazo | Total investido | Saldo com juros simples | Saldo com juros compostos |
|---|---|---|---|
| 5 anos | R$ 13.000 | R$ 16.312 | R$ 16.938 |
| 10 anos | R$ 25.000 | R$ 37.384 | R$ 42.645 |
| 15 anos | R$ 37.000 | R$ 64.216 | R$ 84.111 |
| 20 anos | R$ 49.000 | R$ 96.808 | R$ 150.995 |
Repare: em 20 anos, foram investidos R$ 49.000 e o saldo com juros compostos passa de R$ 150 mil. Mais de dois terços do valor final vieram dos juros. E a diferença em relação aos juros simples só fica grande na segunda metade do período, o que mostra o peso de começar cedo e não interromper os aportes.
Os três fatores que mais pesam
- Tempo. É o fator mais poderoso. Dobrar o prazo, em geral, mais do que dobra o resultado.
- Taxa. Pequenas diferenças na rentabilidade viram grandes diferenças no longo prazo. Por isso vale comparar investimentos, taxas de administração e impostos.
- Regularidade. Aportar todo mês, mesmo pouco, mantém a “bola de neve” crescendo. Veja como fazer isso em como começar a investir com pouco dinheiro.
O lado ruim: juros compostos nas dívidas
A mesma matemática trabalha contra você quando a dívida não é paga. No rotativo do cartão, por exemplo, os juros do mês são somados ao saldo e passam a gerar novos juros no mês seguinte. É por isso que uma fatura pequena pode dobrar de valor em pouco tempo. Desde 2024, a lei limita os juros e encargos do rotativo a 100% do valor original da dívida, mas ainda assim é uma das formas de crédito mais caras do país. Entenda em rotativo do cartão de crédito. Nos financiamentos de longo prazo, o sistema de amortização escolhido muda bastante o total de juros pago; veja a comparação em tabela SAC ou Price.
Regra de 72: estimativa rápida
Para saber em quanto tempo um valor dobra, divida 72 pela taxa de juros do período. A 0,8% ao mês, o dinheiro dobra em cerca de 90 meses (72 ÷ 0,8), ou seja, 7,5 anos. A conta é aproximada, mas ajuda a comparar opções sem calculadora.
Leia também
- Como começar a investir com pouco dinheiro: guia para iniciantes
- CDB, Tesouro Selic ou poupança: qual rende mais e qual é mais seguro
- Tabela SAC ou Price: qual é melhor no financiamento imobiliário
Perguntas frequentes
A poupança rende juros compostos?
Sim. O rendimento de cada mês é incorporado ao saldo e passa a render no mês seguinte. O mesmo vale para CDB, Tesouro Direto e a maioria das aplicações de renda fixa. Veja qual rende mais em CDB, Tesouro Selic ou poupança.
Os impostos atrapalham os juros compostos?
O imposto de renda sobre a renda fixa é cobrado no resgate, sobre o rendimento. Enquanto o dinheiro fica aplicado, ele continua rendendo sobre o valor bruto, o que favorece quem mantém o investimento por mais tempo. A alíquota também cai conforme o prazo.
Qual é a diferença entre taxa nominal e taxa efetiva?
A taxa nominal é a anunciada, e a efetiva é a que realmente incide considerando a capitalização. Em empréstimos, olhe sempre o Custo Efetivo Total (CET), que inclui juros, tarifas, seguros e impostos.
As simulações deste artigo são ilustrativas e não garantem rentabilidade futura. Este conteúdo tem caráter educativo e não constitui recomendação de investimento.
Este conteúdo é educativo e não constitui oferta de crédito nem recomendação individual de investimento. Confira sempre as condições com a instituição financeira.