Neste artigo
Na hora de financiar um imóvel, uma das decisões mais importantes é escolher o sistema de amortização: a tabela SAC ou a tabela Price. Essa escolha muda o valor das parcelas, a evolução da dívida e, principalmente, quanto você vai pagar de juros ao longo dos anos. Neste guia, explicamos como cada uma funciona e comparamos as duas em uma simulação real.
Resumo rápido
SAC: parcelas começam mais altas e diminuem com o tempo; paga menos juros no total.
Price: parcelas fixas do começo ao fim; parcela inicial menor, mas paga mais juros no total.
Na simulação de R$ 200 mil em 20 anos, a SAC custou cerca de R$ 72 mil a menos em juros.
O que é amortização
Cada parcela de um financiamento tem duas partes: os juros, que remuneram o banco, e a amortização, que reduz de fato a dívida. A forma como essas duas partes se distribuem ao longo do tempo é o que diferencia a SAC da Price.
Como funciona a tabela SAC
No Sistema de Amortização Constante, a parte da amortização é igual em todas as parcelas. Como os juros são calculados sobre o saldo devedor, que cai mês a mês, os juros diminuem a cada parcela. O resultado é uma parcela que começa mais alta e vai ficando menor até o fim do contrato.
Como funciona a tabela Price
No Sistema Francês, conhecido como tabela Price, a parcela é fixa. No começo, a maior parte dela é juros e só uma pequena fatia amortiza a dívida. Com o tempo, essa proporção se inverte. Como o saldo devedor cai mais devagar, o total de juros pago é maior.
Simulação: R$ 200 mil em 20 anos
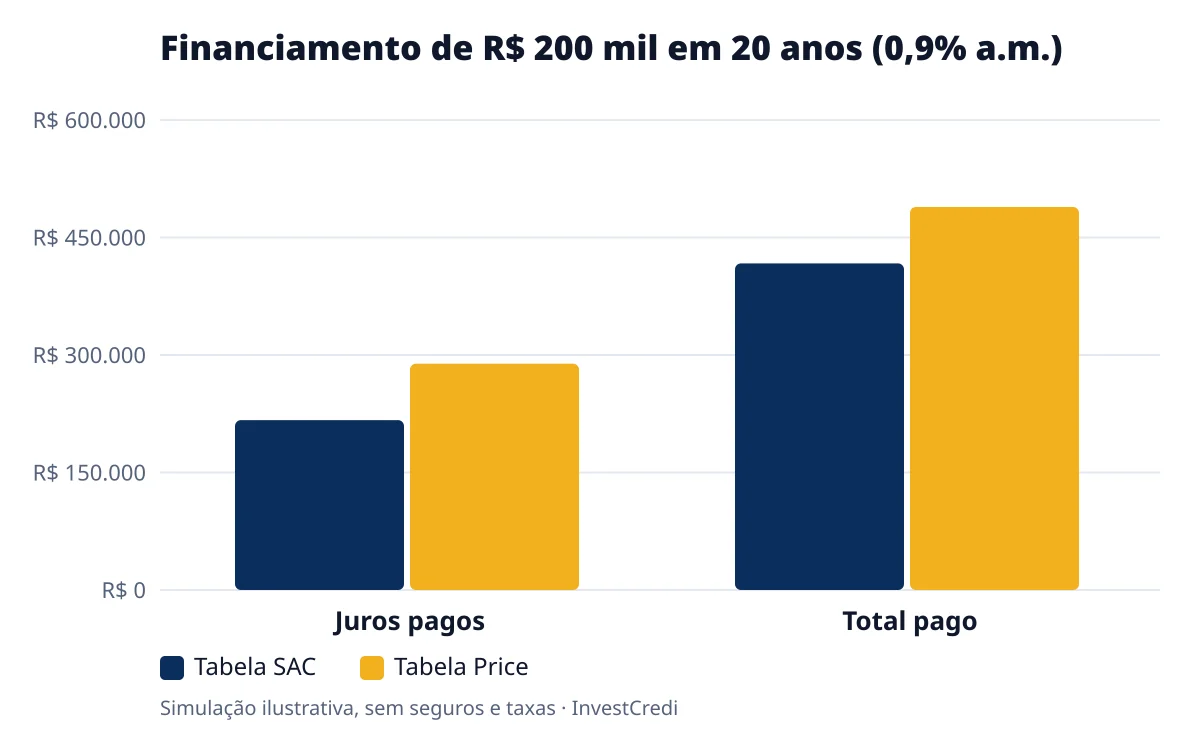
Simulamos um financiamento de R$ 200.000, em 240 meses, com juros de 0,9% ao mês, sem considerar seguros, taxas administrativas e correção pela TR.
| Item | Tabela SAC | Tabela Price |
|---|---|---|
| Primeira parcela | R$ 2.633,33 | R$ 2.037,22 |
| Última parcela | R$ 840,83 | R$ 2.037,22 |
| Total pago | R$ 416.900,00 | R$ 488.933,80 |
| Total de juros | R$ 216.900,00 | R$ 288.933,80 |
Nessa simulação, a SAC custa cerca de R$ 72 mil a menos em juros. Em compensação, a primeira parcela é quase R$ 600 maior. A parcela da SAC só fica abaixo da parcela da Price a partir do 81º mês, ou seja, quase sete anos depois do início do contrato.
Qual escolher?
A SAC costuma ser melhor quando:
- a parcela inicial cabe no orçamento com folga;
- você quer pagar menos juros no total;
- a sua renda tende a se manter ou diminuir no futuro, como em quem está perto da aposentadoria;
- você pretende amortizar ou quitar o financiamento antes do prazo.
A Price pode fazer sentido quando:
- a parcela inicial da SAC não cabe no orçamento ou não é aprovada pelo banco;
- você valoriza a previsibilidade de uma parcela fixa;
- você planeja fazer amortizações extraordinárias para reduzir os juros.
Lembre que os bancos geralmente limitam a parcela a cerca de 30% da renda familiar. Como a primeira parcela da SAC é maior, ela exige uma renda maior para ser aprovada.
Amortizações extras reduzem muito os juros
Em qualquer sistema, usar o FGTS, o 13º ou outras sobras para amortizar o saldo devedor reduz os juros futuros. Ao amortizar, você pode escolher entre reduzir o prazo ou reduzir o valor da parcela. Reduzir o prazo costuma gerar a maior economia de juros. É a mesma lógica dos juros compostos, só que a seu favor.
Outros custos do financiamento
Além dos juros, o financiamento imobiliário inclui:
- seguros obrigatórios: morte e invalidez permanente (MIP) e danos físicos ao imóvel (DFI);
- taxa de administração mensal, em alguns bancos;
- correção do saldo pela TR ou por outro índice, conforme o contrato;
- custos na compra: ITBI, escritura e registro do imóvel.
Por isso, compare sempre o Custo Efetivo Total (CET) das propostas, e não apenas a taxa de juros. O CET é explicado em detalhes em empréstimo pessoal ou consignado. Antes de assumir uma parcela por 20 ou 30 anos, garanta também uma reserva de emergência e confira se ela cabe no seu orçamento pessoal.
Leia também
- Empréstimo pessoal ou consignado: diferenças, custos e cuidados
- Juros compostos: o que são, fórmula e exemplos práticos
- Como aumentar o score de crédito: 9 atitudes que realmente funcionam
Perguntas frequentes
Posso trocar de SAC para Price no meio do contrato?
Em geral, a mudança depende de renegociação com o banco ou da portabilidade do financiamento para outra instituição. Consulte as condições do seu contrato.
O FGTS pode ser usado nos dois sistemas?
Sim. O FGTS pode ser usado na entrada, para amortizar o saldo devedor ou para pagar parte das parcelas, desde que sejam cumpridas as regras do fundo.
A tabela Price é ilegal?
Não. A tabela Price é um sistema de amortização permitido e muito usado no Brasil, inclusive em financiamentos de veículos e empréstimos pessoais.
As simulações são ilustrativas e não consideram seguros, taxas e correção monetária. Confira as condições reais com a instituição financeira antes de contratar.
Este conteúdo é educativo e não constitui oferta de crédito nem recomendação individual de investimento. Confira sempre as condições com a instituição financeira.