Neste artigo
Muita gente acredita que é preciso ter muito dinheiro para investir, mas hoje é possível começar a investir com pouco dinheiro, a partir de valores como R$ 30 ou R$ 100. O que realmente faz diferença no longo prazo não é o valor inicial, e sim a regularidade, o tempo e as escolhas certas. Neste guia para iniciantes, você vai ver como dar os primeiros passos com segurança.
Resumo rápido
Antes de investir, organize o orçamento e quite as dívidas com juros altos.
Comece pela reserva de emergência em aplicações seguras e com liquidez diária.
Invista um valor fixo todo mês e só depois diversifique para objetivos de longo prazo.
Antes de começar: três pré-requisitos
- Orçamento organizado. Saber quanto sobra todo mês é o que define quanto você pode investir. Veja como fazer um orçamento pessoal.
- Dívidas caras quitadas. Nenhum investimento seguro rende mais que os juros do rotativo ou do cheque especial. Se tiver dívidas assim, comece por elas, com o plano de como sair das dívidas.
- Objetivos claros. Para que é o dinheiro e quando você vai precisar dele? A resposta define o tipo de investimento.
Descubra o seu perfil de investidor
Corretoras e bancos são obrigados a aplicar um questionário de suitability, que identifica o seu perfil:
| Perfil | Característica | Investimentos mais comuns |
|---|---|---|
| Conservador | Prioriza segurança e não aceita perdas | Tesouro Selic, CDB, LCI, LCA |
| Moderado | Aceita alguma oscilação em troca de mais retorno | Renda fixa + parte em fundos e ações |
| Arrojado | Aceita oscilações maiores no longo prazo | Ações, fundos imobiliários, investimentos no exterior |
Para quem está começando, mesmo que o perfil seja moderado ou arrojado, o primeiro passo é sempre a renda fixa.
A ordem certa dos primeiros investimentos
1. Reserva de emergência
Guarde de 6 a 12 meses do seu custo de vida no Tesouro Selic ou em um CDB com liquidez diária. É a base de tudo. Veja o passo a passo em reserva de emergência.
2. Objetivos de médio prazo
Para metas de dois a cinco anos, como a entrada de um imóvel (quanto maior a entrada, menos juros no financiamento; veja tabela SAC ou Price), CDBs, LCIs, LCAs e títulos do Tesouro com vencimento próximo da data do objetivo são boas opções. Compare as alternativas em CDB, Tesouro Selic ou poupança.
3. Longo prazo e aposentadoria
Para objetivos de mais de cinco anos, títulos atrelados à inflação, como o Tesouro IPCA+, e, para quem aceita oscilação, uma parte em renda variável ajudam a proteger o poder de compra e buscar retornos maiores.
Quanto rende investir R$ 100 por mês
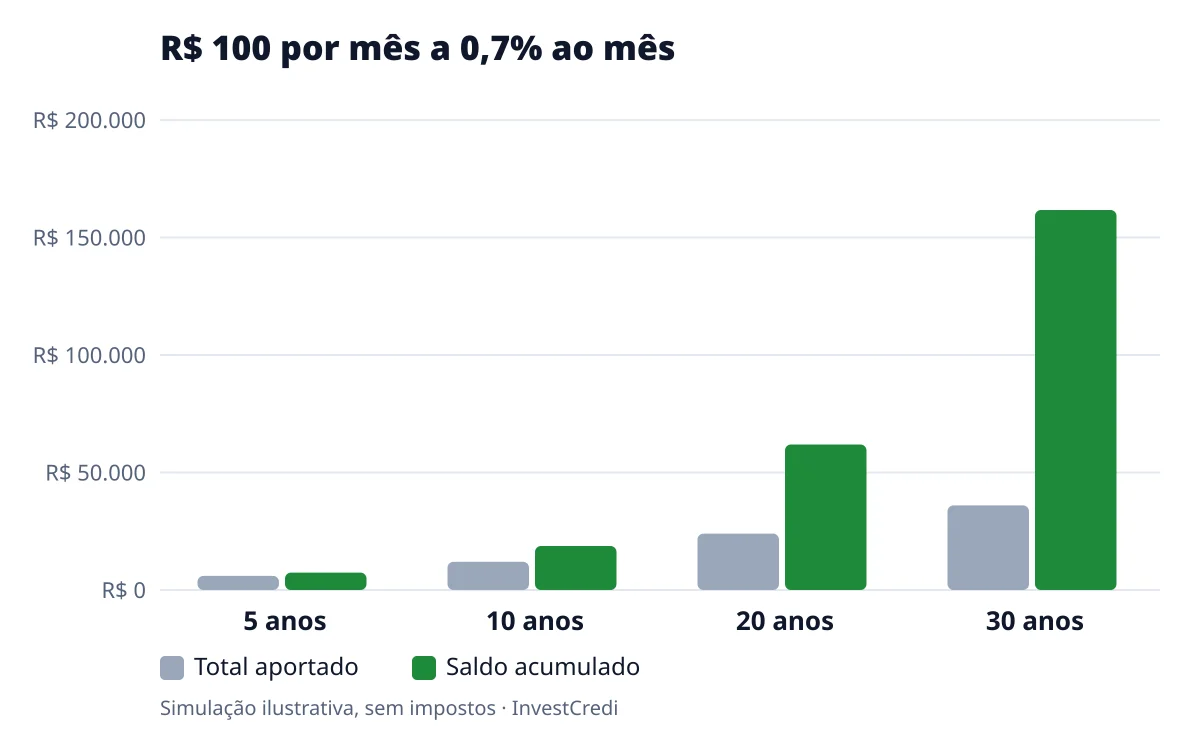
Simulamos aportes de R$ 100 por mês com rendimento de 0,7% ao mês, sem considerar impostos:
| Prazo | Total aportado | Saldo acumulado |
|---|---|---|
| 5 anos | R$ 6.000 | R$ 7.425 |
| 10 anos | R$ 12.000 | R$ 18.709 |
| 20 anos | R$ 24.000 | R$ 61.918 |
| 30 anos | R$ 36.000 | R$ 161.714 |
Em 30 anos, os R$ 36 mil aportados viram mais de R$ 160 mil. A maior parte do resultado vem dos juros compostos, e o efeito é muito mais forte nos últimos anos. Por isso, começar cedo pesa mais do que começar com muito.
Onde investir: banco ou corretora?
Bancos tradicionais e digitais oferecem CDBs e, muitas vezes, acesso ao Tesouro Direto. Corretoras de investimento costumam ter mais opções, como CDBs de vários bancos, LCIs, LCAs, fundos e ações, além de muitas não cobrarem taxa de corretagem na renda fixa. Antes de escolher, verifique se a instituição é autorizada pelo Banco Central ou pela CVM.
Erros comuns de quem está começando
- Investir sem ter reserva de emergência e precisar resgatar no pior momento.
- Escolher o investimento só pela rentabilidade passada, sem olhar riscos e liquidez.
- Seguir dicas de redes sociais e promessas de ganhos rápidos.
- Ignorar taxas de administração, que corroem o retorno ao longo dos anos.
- Parar de investir quando o mercado oscila.
Desconfie de qualquer oferta que prometa rentabilidade garantida muito acima do mercado: é o sinal mais comum de pirâmides financeiras e golpes.
Leia também
- CDB, Tesouro Selic ou poupança: qual rende mais e qual é mais seguro
- Juros compostos: o que são, fórmula e exemplos práticos
- Reserva de emergência: quanto guardar, onde investir e como montar a sua
Perguntas frequentes
Qual é o valor mínimo para investir?
No Tesouro Direto, é possível começar com cerca de R$ 30, dependendo do título. Muitos CDBs aceitam aplicações a partir de R$ 1 a R$ 100.
Preciso declarar investimentos no imposto de renda?
Sim. Os investimentos devem ser informados na declaração anual, na ficha de bens e direitos e nas fichas de rendimentos. As instituições fornecem o informe de rendimentos com os dados necessários.
É melhor investir de uma vez ou todo mês?
Para quem está começando, investir todo mês cria disciplina e aproveita os juros compostos. Se você tem um valor parado, também pode aplicá-lo de uma vez em renda fixa.
Este conteúdo é educativo e não constitui recomendação de investimento. Avalie seu perfil e, se necessário, consulte um profissional certificado.
Este conteúdo é educativo e não constitui oferta de crédito nem recomendação individual de investimento. Confira sempre as condições com a instituição financeira.